Un été à 123 €/MWh de moyenne sur le spot. Et, dans le même mouvement, 750 heures de prix nuls ou négatifs depuis janvier. Ces deux chiffres ne se contredisent pas : ils décrivent le même marché, celui qui vient de rendre le stockage rentable en France sans subvention dédiée.
Août 2026, le plus cher depuis la crise ukrainienne
Les prix spot day-ahead se sont établis à 123 €/MWh en moyenne sur le mois d’août, selon l’observatoire mensuel publié par Storio, spécialiste du stockage BtoB. C’est le plus haut niveau depuis la crise de 2022-2023 consécutive à l’invasion de l’Ukraine. Le prix moyen de l’électricité a tout simplement doublé entre l’été 2025 et l’été 2026.
Trois mécaniques se sont additionnées. Les fortes chaleurs ont dopé la consommation. La production, elle, s’est retrouvée contrainte des deux côtés du Rhin : le nucléaire français et le charbon allemand ont tourné au ralenti, notamment faute de niveaux de cours d’eau suffisants pour le refroidissement. Reste le gaz pour combler. À 70 €/MWh, son plus haut depuis fin 2022.
Or ce sont précisément les centrales à gaz qui fixent le prix marginal pendant les périodes de tension. Mécanique implacable : le coût du dernier MWh appelé devient le prix de tous les autres.
Le paradoxe des 750 heures gratuites
Voilà le point contre-intuitif. Ce marché record en moyenne est aussi celui qui distribue de l’électricité quasi gratuite tous les jours, entre 11 h et 15 h, au pic de production photovoltaïque.
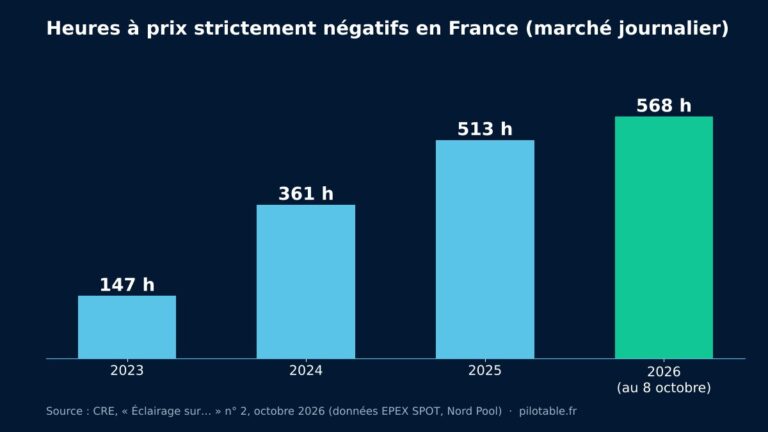
Depuis le début de l’année, les marchés ont enregistré 750 heures de prix spot négatifs ou nuls. Autant que sur l’ensemble de l’année 2025, en huit mois. Le prix journalier minimum moyen d’août s’est établi à 35 €/MWh, contre un maximum journalier moyen de 209 €/MWh.
Ce n’est plus une anomalie saisonnière. C’est la nouvelle forme de la courbe. Et elle a une conséquence directe : ce qui se valorise désormais, ce n’est plus le volume produit, c’est la capacité à déplacer ce volume dans le temps.
Ce qu’une batterie capte réellement
Storio a simulé le comportement d’une batterie sur le mois d’août : charge à 40 €/MWh en moyenne, décharge à 195 €/MWh. Soit un spread réellement capturé de 155 €/MWh. Trois fois son prix de revient.
Sur l’année, le spread moyen atteint 134 €/MWh, plus du double du LCOS (Levelized Cost of Storage) des batteries. Les revenus d’une batterie progressent de 40 % par rapport à 2025, et sur le seul mois d’août, une batterie a généré 65 % de revenus supplémentaires sur le spot par rapport à l’année précédente.
« Les batteries permettent aux industriels de transformer ces écarts de prix en avantage économique, tout en contribuant à la résilience du système électrique », résume Jean-Yves Stephan, CEO et cofondateur de Storio Energy.
Deux lectures cohabitent derrière ce chiffre. Pour l’investisseur, le business case du stockage stationnaire français vient de changer de nature : il ne dépend plus d’un mécanisme de soutien, il dépend de la volatilité. Pour le système, cette même volatilité est le symptôme d’un parc mal ajusté à sa courbe de charge.
Le régulateur débloque, lentement
La CRE vient de publier son quatrième rapport annuel sur le dispositif d’expérimentation réglementaire, le fameux « bac à sable » instauré par la loi Énergie-Climat de novembre 2019. Le bilan mérite d’être lu à côté des chiffres de marché.
109 demandes déposées depuis la création, 71 jugées éligibles, 31 dérogations accordées. Et surtout : 21 de ces 31 projets sont désormais réalisables à droit constant. Autrement dit, l’expérimentation a fait bouger la règle.
Le cas le plus significatif s’appelle Reflex, porté par Enedis. Il teste l’utilisation des flexibilités dans le dimensionnement des réseaux, pour accueillir davantage de production renouvelable sans toucher aux infrastructures. La CRE a validé sa généralisation. Première phase entre 2025 et 2028 : 600 à 800 MW de capacité supplémentaire sur une cinquantaine de postes sources. Le principe consiste à accepter certaines limitations temporaires de production plutôt qu’à renforcer immédiatement le cuivre.
On retrouve ici la logique de l’écrêtement des renouvelables : arbitrer entre quelques heures de production perdue et des dizaines de millions d’euros de travaux évités.
Le raccordement, prochain goulot
La CRE a aussi testé de nouvelles modalités de raccordement pour les installations couplant production et stockage. L’enjeu est concret : une batterie peut adapter son comportement aux contraintes du réseau, stocker quand l’injection est limitée, restituer ensuite. Le régulateur invite explicitement les porteurs de projets à se saisir de l’outil sur trois terrains, les services de flexibilité pour les réseaux électriques et gaziers, l’adaptation des marchés d’équilibrage à de nouveaux cas d’usage, et les solutions de raccordement innovantes pour le stockage et les IRVE.
C’est bien là que se joue la suite. Les projets de stockage à grande échelle annoncés en France se comptent désormais en gigawatts, mais leurs dates de mise en service s’étalent entre 2027 et 2029. Un décalage de deux à trois ans avec le signal prix qui les rend rentables aujourd’hui.
La question qui vient n’est donc plus de savoir si le stockage se finance. Elle est de savoir si le spread tiendra le temps que les projets sortent de terre, ou si la première vague de batteries raccordées écrasera elle-même l’écart qui l’a fait naître.
Vous étudiez un projet de stockage pour votre entreprise ?
Dimensionnez votre installation avec notre calculateur de batterie industrielle, et suivez les appels d’offres, les prix et les cadres de raccordement avec la newsletter du vendredi, gratuite et sans engagement.