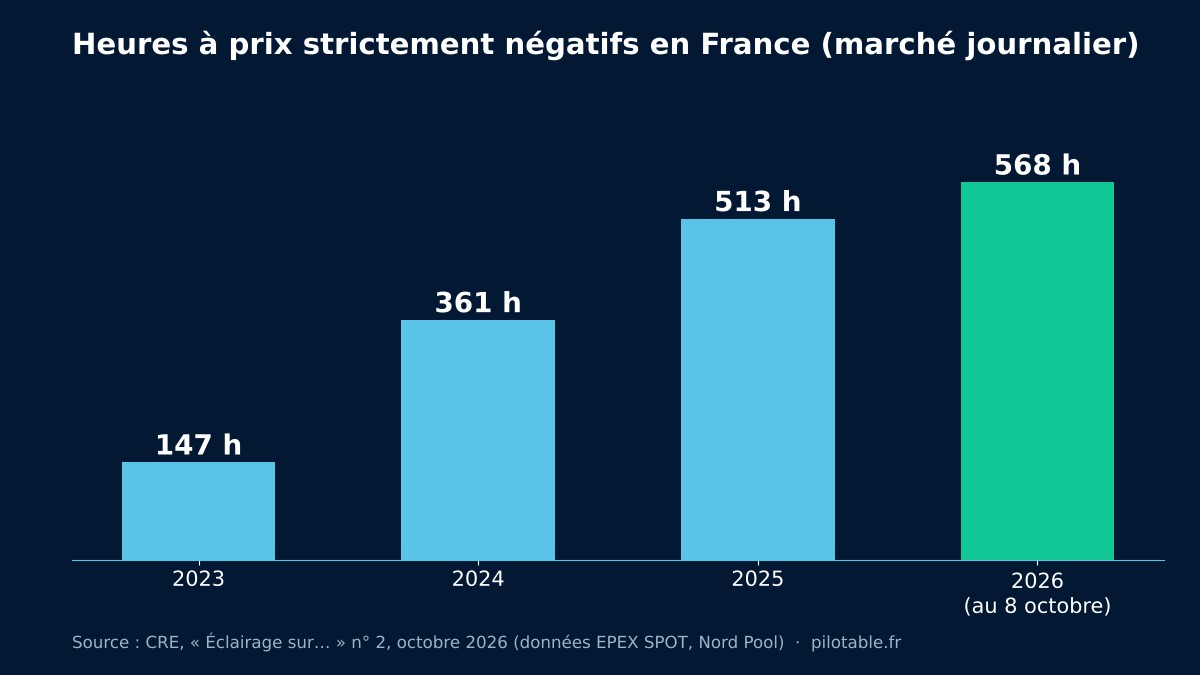
Le 21 octobre 2026, la Commission de régulation de l’énergie (CRE) a publié le deuxième numéro de sa série « Éclairage sur… », consacré aux prix négatifs. La note dresse un constat : 568 heures à prix strictement négatifs sur le marché journalier français au 8 octobre, contre 513 sur toute l’année 2025. Elle compare aussi la France à ses voisins et décortique les courbes d’offres de la bourse. Pour les exploitants de stockage, les agrégateurs et les producteurs renouvelables, elle dit où se trouve la valeur.
Un record battu avant la fin de l’été solaire
La progression est rapide : 147 heures négatives en 2023, 361 en 2024, 513 en 2025. En 2026, la France en comptait déjà 411 à la fin du premier semestre, puis 568 au 8 octobre. Mesurés en part des pas de temps, les prix négatifs restent minoritaires : 4,1 % en 2024, 5,9 % en 2025 et 6,9 % sur les douze derniers mois, selon la CRE.
Lecture Pilotable : entre le 1er juillet et le 8 octobre, la France n’a ajouté que 157 heures négatives (568 moins 411), alors que l’été est d’ordinaire la saison la plus exposée. La CRE l’explique par la hausse générale des prix de l’été 2026 et par la climatisation, qui soutient la consommation pendant les fortes chaleurs. Le phénomène recule quand les prix montent, sans disparaître.
Le régulateur rappelle le contexte : une consommation stabilisée à un niveau inférieur de 6 % à celui de 2014-2019, et une production en hausse, solaire en tête. Les prix extrêmes ont aussi changé d’échelle. Le 26 avril à 14 h, le prix horaire moyen est tombé à -412 €/MWh. Le 1er mai à 13 h, il a atteint -497 €/MWh. Ces deux épisodes ont déclenché la règle européenne qui abaisse le plancher des enchères journalières de 100 €/MWh. Il est passé de -500 à -600 €/MWh pour une livraison le 28 mai 2026.
Le milieu de journée concentre le risque
Les heures négatives tombent surtout entre 12 h et 16 h, du printemps au début de l’automne, le week-end et les jours fériés. Au premier semestre 2026, le prix journalier de 14 h a été négatif 37 % du temps.
La CRE souligne un second effet : les écarts entre le prix le plus haut et le plus bas d’une même journée se creusent. En 2022, ces écarts traduisaient une pénurie générale (nucléaire indisponible, gaz cher). En 2025 et 2026, ils viennent de l’alternance entre des heures solaires très bon marché et des pointes du matin et du soir chères. Pour un actif capable de déplacer de l’énergie de quelques heures, c’est cette amplitude qui compte, plus que le nombre d’heures négatives.
La France dépasse déjà 2025, pas tous ses voisins
La note compare le nombre d’heures négatives de plusieurs marchés. Les chiffres 2026 sont arrêtés à la date de la note.
| Pays | Heures négatives 2025 | Heures négatives 2026 (à date) |
|---|---|---|
| France | 513 | 568 (au 8 octobre) |
| Allemagne | 576 | 472 |
| Pays-Bas | 584 | 389 |
| Espagne | 574 | 812 |
Lecture Pilotable : la France et l’Espagne ont déjà dépassé leur total de 2025, pas l’Allemagne ni les Pays-Bas. Ce tableau ne dit pas que le système français est le plus tendu. La CRE montre au contraire que la France reste exportatrice pendant ces épisodes : quand le prix devient très bas, une partie du parc pilotable français baisse sa production, et les exportations vers l’Allemagne et la Belgique se réduisent en milieu de journée. Le parc nucléaire a modulé 33 TWh en 2025, selon EDF.
Un parc renouvelable qui s’arrête à zéro
C’est l’apport le plus neuf de la note. En analysant les courbes d’offres agrégées des bourses, la CRE mesure les volumes proposés entre -1 et 1 €/MWh entre 12 h et 16 h, rapportés à la production renouvelable. Cette part atteignait 33 % en 2023, 34 % en 2024 et 36 % en 2025. Elle est montée à 44 % au premier semestre 2026, avec une nette accélération en mai et juin.
Le calendrier n’est pas un hasard. Les contrats de complément de rémunération incitent à l’arrêt en prix négatifs depuis le décret de 2016. Les contrats d’obligation d’achat des parcs éoliens en mer ont été modifiés par la loi de finances pour 2025. Ceux de l’éolien terrestre et du solaire de plus de 10 MWc l’ont été par des arrêtés du 22 décembre 2025 et du 19 mars 2026, avec une mise en œuvre progressive entre avril et juin 2026.
L’Allemagne fonctionne autrement. Ses offres renouvelables sont plus dispersées et ses arrêts s’échelonnent jusqu’à -100 €/MWh, faute de pénalité comparable. Conséquence, selon la CRE : en France, les prix se stabilisent près de zéro tant que ce gisement n’est pas épuisé, mais une fois qu’il l’est, peu d’offres restent disponibles et le prix peut plonger très bas.
Ce que cela change pour le stockage et les autres flexibilités
La conclusion de la CRE est nette : les prix négatifs resteront structurellement fréquents tant que les flexibilités ne seront pas davantage développées. Le régulateur cite le stockage, l’effacement et l’adaptation de la consommation, ainsi que plusieurs leviers déjà engagés : incitations du TURPE 7, révision des heures creuses, passage du dispositif NEBEF au NEBCO.
Les batteries stationnaires progressent : 2,1 GW installés au 1er juillet 2026, dont 500 MW raccordés depuis janvier, autant que sur toute l’année 2025. Le parc était de 1,6 GW fin 2025 et de 100 MW fin 2020. Plus de 17 GW de projets attendaient en file d’attente fin juin 2026.
Lecture Pilotable : deux enseignements pour un porteur de projet. D’abord, la valeur d’arbitrage tient à l’écart intrajournalier, pas seulement aux heures négatives, qui ont reculé cet été quand les prix montaient. Ensuite, 17 GW en file d’attente pèseront sur ces écarts à mesure qu’ils se raccorderont. Un plan d’affaires qui extrapole les spreads de 2026 sur quinze ans prend un risque. Pour dimensionner un projet, notre outil de dimensionnement de batterie industrielle et notre guide complet du stockage par batteries détaillent les paramètres à prendre en compte. Le rôle des moyens pilotables est expliqué dans notre guide de l’énergie pilotable.
Ce qu’il faut surveiller
- Rapport de la CRE sur les freins aux flexibilités : annoncé « prochainement » dans la note, sans date.
- À partir du 27 octobre 2026 : débats en séance sur le projet de loi de finances pour 2027, dont l’article 82 prévoit notamment l’extension de l’arrêt en prix négatifs, selon pv magazine (voir notre veille du 21 octobre).
- Printemps 2027 : nouvelle saison d’exposition. Si le prix approche à nouveau le plancher au moins deux jours sur une période de trente jours, la règle européenne l’abaissera encore de 100 €/MWh.
- Produits peak et bloc solaire d’EDF OA en 2027 : une autre façon de rapprocher les volumes soutenus du profil réel de production (voir notre article du 5 octobre).
Le détail des autres informations du jour est dans notre veille énergie du 22 octobre 2026.
Sources : CRE, « Éclairage sur… Les prix négatifs, signal des besoins croissants de flexibilité », octobre 2026 ; CRE, communiqué du 21/10/2026 ; EDF, rapport du 16/02/2026 sur la modulation du parc nucléaire.
Vous cherchez à valoriser la flexibilité de votre site ?
Effacement, agrégation, mécanisme de capacité, signaux de prix : nous décryptons les dispositifs qui rémunèrent la flexibilité industrielle. Suivez-les avec la newsletter du vendredi.